
Az mesterséges intelligencia rohamos terjedése alapjaiban alakítja át a globális elektronikai piacot. Az adatközpontok és MI-szerverek óriási memóriaigénye miatt a gyártók egyre több kapacitást csoportosítanak át a magasabb nyereséget biztosító ipari chipekhez, miközben a laptopokhoz, okostelefonokhoz és táblagépekhez szükséges memóriából hiány alakult ki. A következmény egyszerre lehet áremelkedés, gyengébb felszereltség és a készülékek élettartamának meghosszabbodása.
Megduplázódtak a memóriaárak
A mobileszközökben használt operatív memória ára 2026 első negyedévében a kétszeresére emelkedett, majd a második negyedévben további mintegy ötven százalékkal nőtt.
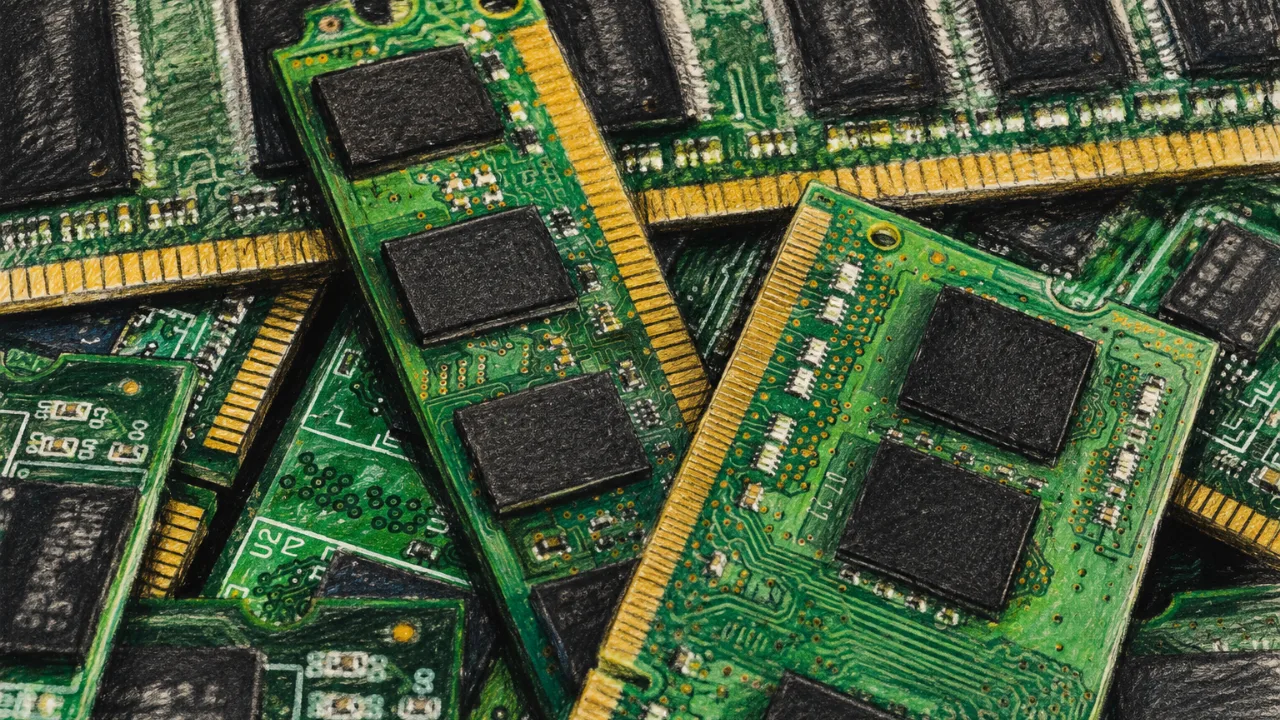
A hiány elsősorban a DRAM operatív memóriát, valamint az SSD-meghajtókban, telefonokban, táblagépekben és pendrive-okban használt NAND flashmemóriát érinti.
A jelenlegi válság előzménye a koronavírus-járvány idején kezdődött. A lezárások alatt megugrott a számítógépek és adattárolók iránti kereslet, majd a piac visszaesése után a chipgyártók csökkentették beruházásaikat. Amikor 2024–2025-ben az MI-ipar kereslete hirtelen emelkedni kezdett, a kínálat már nem tudott lépést tartani a megrendelésekkel.
Az MI elszívja a gyártókapacitást
A mesterségesintelligencia-rendszerekhez használt, nagy sávszélességű HBM-memória jóval jövedelmezőbb termék, mint a hagyományos fogyasztói DRAM. Emiatt a nagy chipgyártók a termelés egyre nagyobb részét irányítják át az adatközpontokat és MI-gyorsítókat kiszolgáló szegmensbe.
A folyamat nyertesei elsősorban az MI-infrastruktúrához kapcsolódó vállalatok. Az Nvidia negyedéves bevétele 2019 vége és 2025 ősze között közel egymilliárd dollárról 51 milliárd dollárra emelkedett, míg a memóriachipeket gyártó Micron 2026 nyarán csaknem tizenötszörös negyedéves profitnövekedésről számolt be.
A gyártóknak ezért gazdaságilag kevéssé éri meg visszatérniük az alacsonyabb haszonkulcsú fogyasztói memóriákhoz, még akkor is, ha a telefon- és számítógépgyártók egyre nehezebben jutnak alkatrészekhez.
Öt vállalat uralja a piacot
A válságot súlyosbítja a memóriagyártás rendkívüli koncentrációja. A Counterpoint Research adatai szerint 2026 első negyedévében öt vállalat ellenőrizte a DRAM- és HBM-piac 99 százalékát.
A Samsung részesedése 38, az SK Hynixé 29, a Microné 22, a kínai CXMT-é 8, a tajvani Nanyáé pedig 2 százalék volt. A piac közel kétharmada tehát két dél-koreai vállalat kezében összpontosul.
Ez a koncentráció jelentős árképzési erőt ad a gyártóknak, miközben az új szereplők belépését a hatalmas beruházási költségek és a rendkívül összetett gyártástechnológia is akadályozza.
A hiányt tovább növeli, hogy az Egyesült Államok, Kína, az Európai Unió és több ázsiai ország is saját MI-infrastruktúrát, adatközpontokat és nemzeti modelleket kíván létrehozni. A digitális szuverenitásért folytatott verseny így közvetlenül növeli a globális memóriaigényt.
Kevesebb memória, magasabb ár
A hiány hatása már megjelent a fogyasztói elektronikában. Az iparágban egyre erősebben érzékelhető a technológiai zsugorinfláció: a vásárlók változatlan vagy magasabb áron kapnak gyengébb műszaki felszereltségű készülékeket.
Míg 2024–2025-ben a középkategóriás laptopoknál a 16 gigabájt operatív memória számított alapnak, egyes új Apple-, Acer- és Dell-modelleket ismét 8 gigabájttal kínálnak. Hasonló visszalépés várható bizonyos Motorola- és Google Pixel-telefonoknál is.
Mindeközben az Apple a forrás szerint 15–20 százalékos áremelésre készül egyes MacBook- és iPad-modelleknél, de a Samsung és a Lenovo termékei is drágulhatnak.
A vásárlók így könnyen olyan helyzetbe kerülhetnek, hogy többet kell fizetniük egy kevesebb memóriával felszerelt eszközért, miközben a szoftverek és az MI-funkciók egyre nagyobb erőforrást igényelnek.
Az önellátás versenyelőnnyé válik
A memóriahiány azokat a vállalatokat hozza kedvezőbb helyzetbe, amelyek saját félvezetőgyártással, hosszú távú beszállítói szerződésekkel vagy nagyobb belső ellátási lánccal rendelkeznek.
Az Apple és a Samsung ezért könnyebben kezelheti a válságot, mint azok a kisebb gyártók, amelyek teljes mértékben külső beszállítókra szorulnak. A kínai Huawei pedig sajtóértesülések szerint saját DRAM-gyártás elindítását tervezi, hogy csökkentse függőségét a globális memóriapiac szereplőitől.
A válság egyik legfontosabb tanulsága, hogy a technológiai iparban már nem pusztán a termékek tervezése, hanem az alkatrész- és chipellátás ellenőrzése is alapvető versenyelőnnyé vált.
A hiány 2028-ig tarthat
Az elemzések szerint a memóriakereslet legalább 2028-ig meghaladhatja a kínálatot. A gyártók már jelezték kapacitásbővítési terveiket, új félvezetőgyárak felépítése azonban éveket vesz igénybe.
A Micron új, New York államban épülő üzeme például várhatóan csak 2029 elején kezdheti meg működését. Addig a piacot részben a fogyasztói kereslet visszaesése tarthatja kordában: ha a laptopok, telefonok és táblagépek túlságosan megdrágulnak, a vásárlók elhalaszthatják készülékeik lecserélését.
Ez arra ösztönözheti a gyártókat, hogy hosszabb szoftveres támogatást, jobb javíthatóságot és tartósabb eszközöket kínáljanak.
Az Európai Unióban 2025 közepe óta az okostelefonok és táblagépek címkézésének már a javíthatóságra, a várható élettartamra, az energiahatékonyságra és az akkumulátor teljesítményére vonatkozó információkat is tartalmaznia kell.
Az MI a telefonokra költözhet
A piac hosszabb távú fejlődését az határozhatja meg, hogy az MI-funkciók egyre nagyobb része kerül át a felhőből közvetlenül a felhasználók eszközeire.
Az elemzői várakozások szerint 2027-re a prémium okostelefonok több mint 80 százaléka rendelkezhet beépített MI-ügynökökkel. Ezek a rendszerek nemcsak egyszerű válaszokat adhatnak, hanem önállóan szervezhetnek feladatokat, kezelhetnek alkalmazásokat vagy elemezhetik a készüléken tárolt adatokat.
Ez azonban tovább növelheti a gyors memória és a nagy teljesítményű chipek iránti keresletet. A memóriahiány így nem átmeneti ellátási zavar, hanem a globális elektronikai ipar szerkezetváltásának egyik első látványos következménye lehet.